この記事は約7分で読めます。

監修者:白澤光純
株式会社コンクルー 代表取締役CEO
この投稿をシェアする
出来高請求の月末計算で、現場と経理の数字が合わず困っていませんか。数量・原価から進捗率を出す考え方、既請求額を引く税抜・税込の計算例、無料ツールの使い方を整理。保留金や追加工事を含む照合手順まで、請求前に確認したい点がわかります。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結

出来高の計算方法は、合意した進捗率を契約金額に掛けて累計の出来高金額を求め、そこから既請求額累計を引くのが基本です。保留金などの調整がない場合、今回請求額=契約金額×出来高率-既請求額累計となります。計算前に、税抜・税込の区分と、どこまでを施工済みとして認めるかをそろえましょう。
計算だけなら、コンクルー無料ツールの出来高請求金額計算機で試算できます。契約金額と進捗率から今回の請求額を計算するツールです。結果は参考値で、進捗率や控除の扱いは契約書と発注者との合意を優先します(2026年11月9日に公式サイトで確認)。
(出典:コンクルー 出来高請求金額計算機)
月末の請求で混ざりやすい言葉を、今回の計算で使う意味に分けます。
項目 | 計算上の意味 | 照合するもの |
|---|---|---|
出来高金額 | 締日時点までに進んだ工事を金額に換算した累計 | 合意した施工範囲・契約内訳 |
出来高率・進捗率 | 工事全体に対して、どこまで進んだかを示す割合 | 数量などの算定根拠 |
既請求額累計 | 前回までに請求した金額の合計 | 過去の請求書・訂正履歴 |
今回請求額 | 累計出来高から既請求分などを調整した今回分 | 今回の請求明細 |
この区分で計算するなら、既請求額に使うのは過去の請求記録です。入金の有無は別に確認し、未入金だからといって既請求分を外すことは避けましょう。
着手金・中間金を定める場合は、契約上の支払時期・金額と、出来高との精算方法を確認します。「中間金」という名称だけで、進捗率に連動するのか、決めた時期に定額を請求するのかは判断しないようにしてください。支払条件を整理する際は、着手金・中間金・完成金の記入例も参考になります。
以下は、割合の考え方を示す編集部の架空の例です。契約上どの算定方法を採用するかを定めたものではありません。元請への請求に使う前に、分母・分子と対象範囲を合意してください。
同じ内容の工事を数量で比べるなら、全体200㎡のうち、締日までに認められた施工済数量が80㎡という例では、80÷200×100=40%です。この40%を、その工事の金額に掛けて出来高を試算します。
複数工種をまとめるときは、進捗率だけを単純平均しないようにしましょう。架空の例として、契約内訳400万円の工種が50%、100万円の工種が20%なら、出来高は200万円+20万円=220万円。全体の進捗率は220万円÷500万円×100=44%です。各工種の金額を重みにする考え方です。
架空の例で、見積総原価300万円に対して発生原価累計120万円なら、120÷300×100=40%です。ただし、この割合をそのまま請求用の進捗率にするかは別に合意が必要です。
たとえば、材料費をどの時点で含めるかで、原価の割合と施工数量の割合はずれることがあります。原価を使うなら、材料・外注費などの集計範囲と締日をそろえるのが編集部の助言です。会計上の収益認識に用いる計算方法まで、この請求用の式だけで決めないでください。
契約金額は最新の契約書・変更内容と照合して準備します。「既請求額累計(税抜)」には、過去の請求書から集計した税抜額を円単位で入力します。前回の請求額だけを拾わず、前回までの累計を確認しましょう。
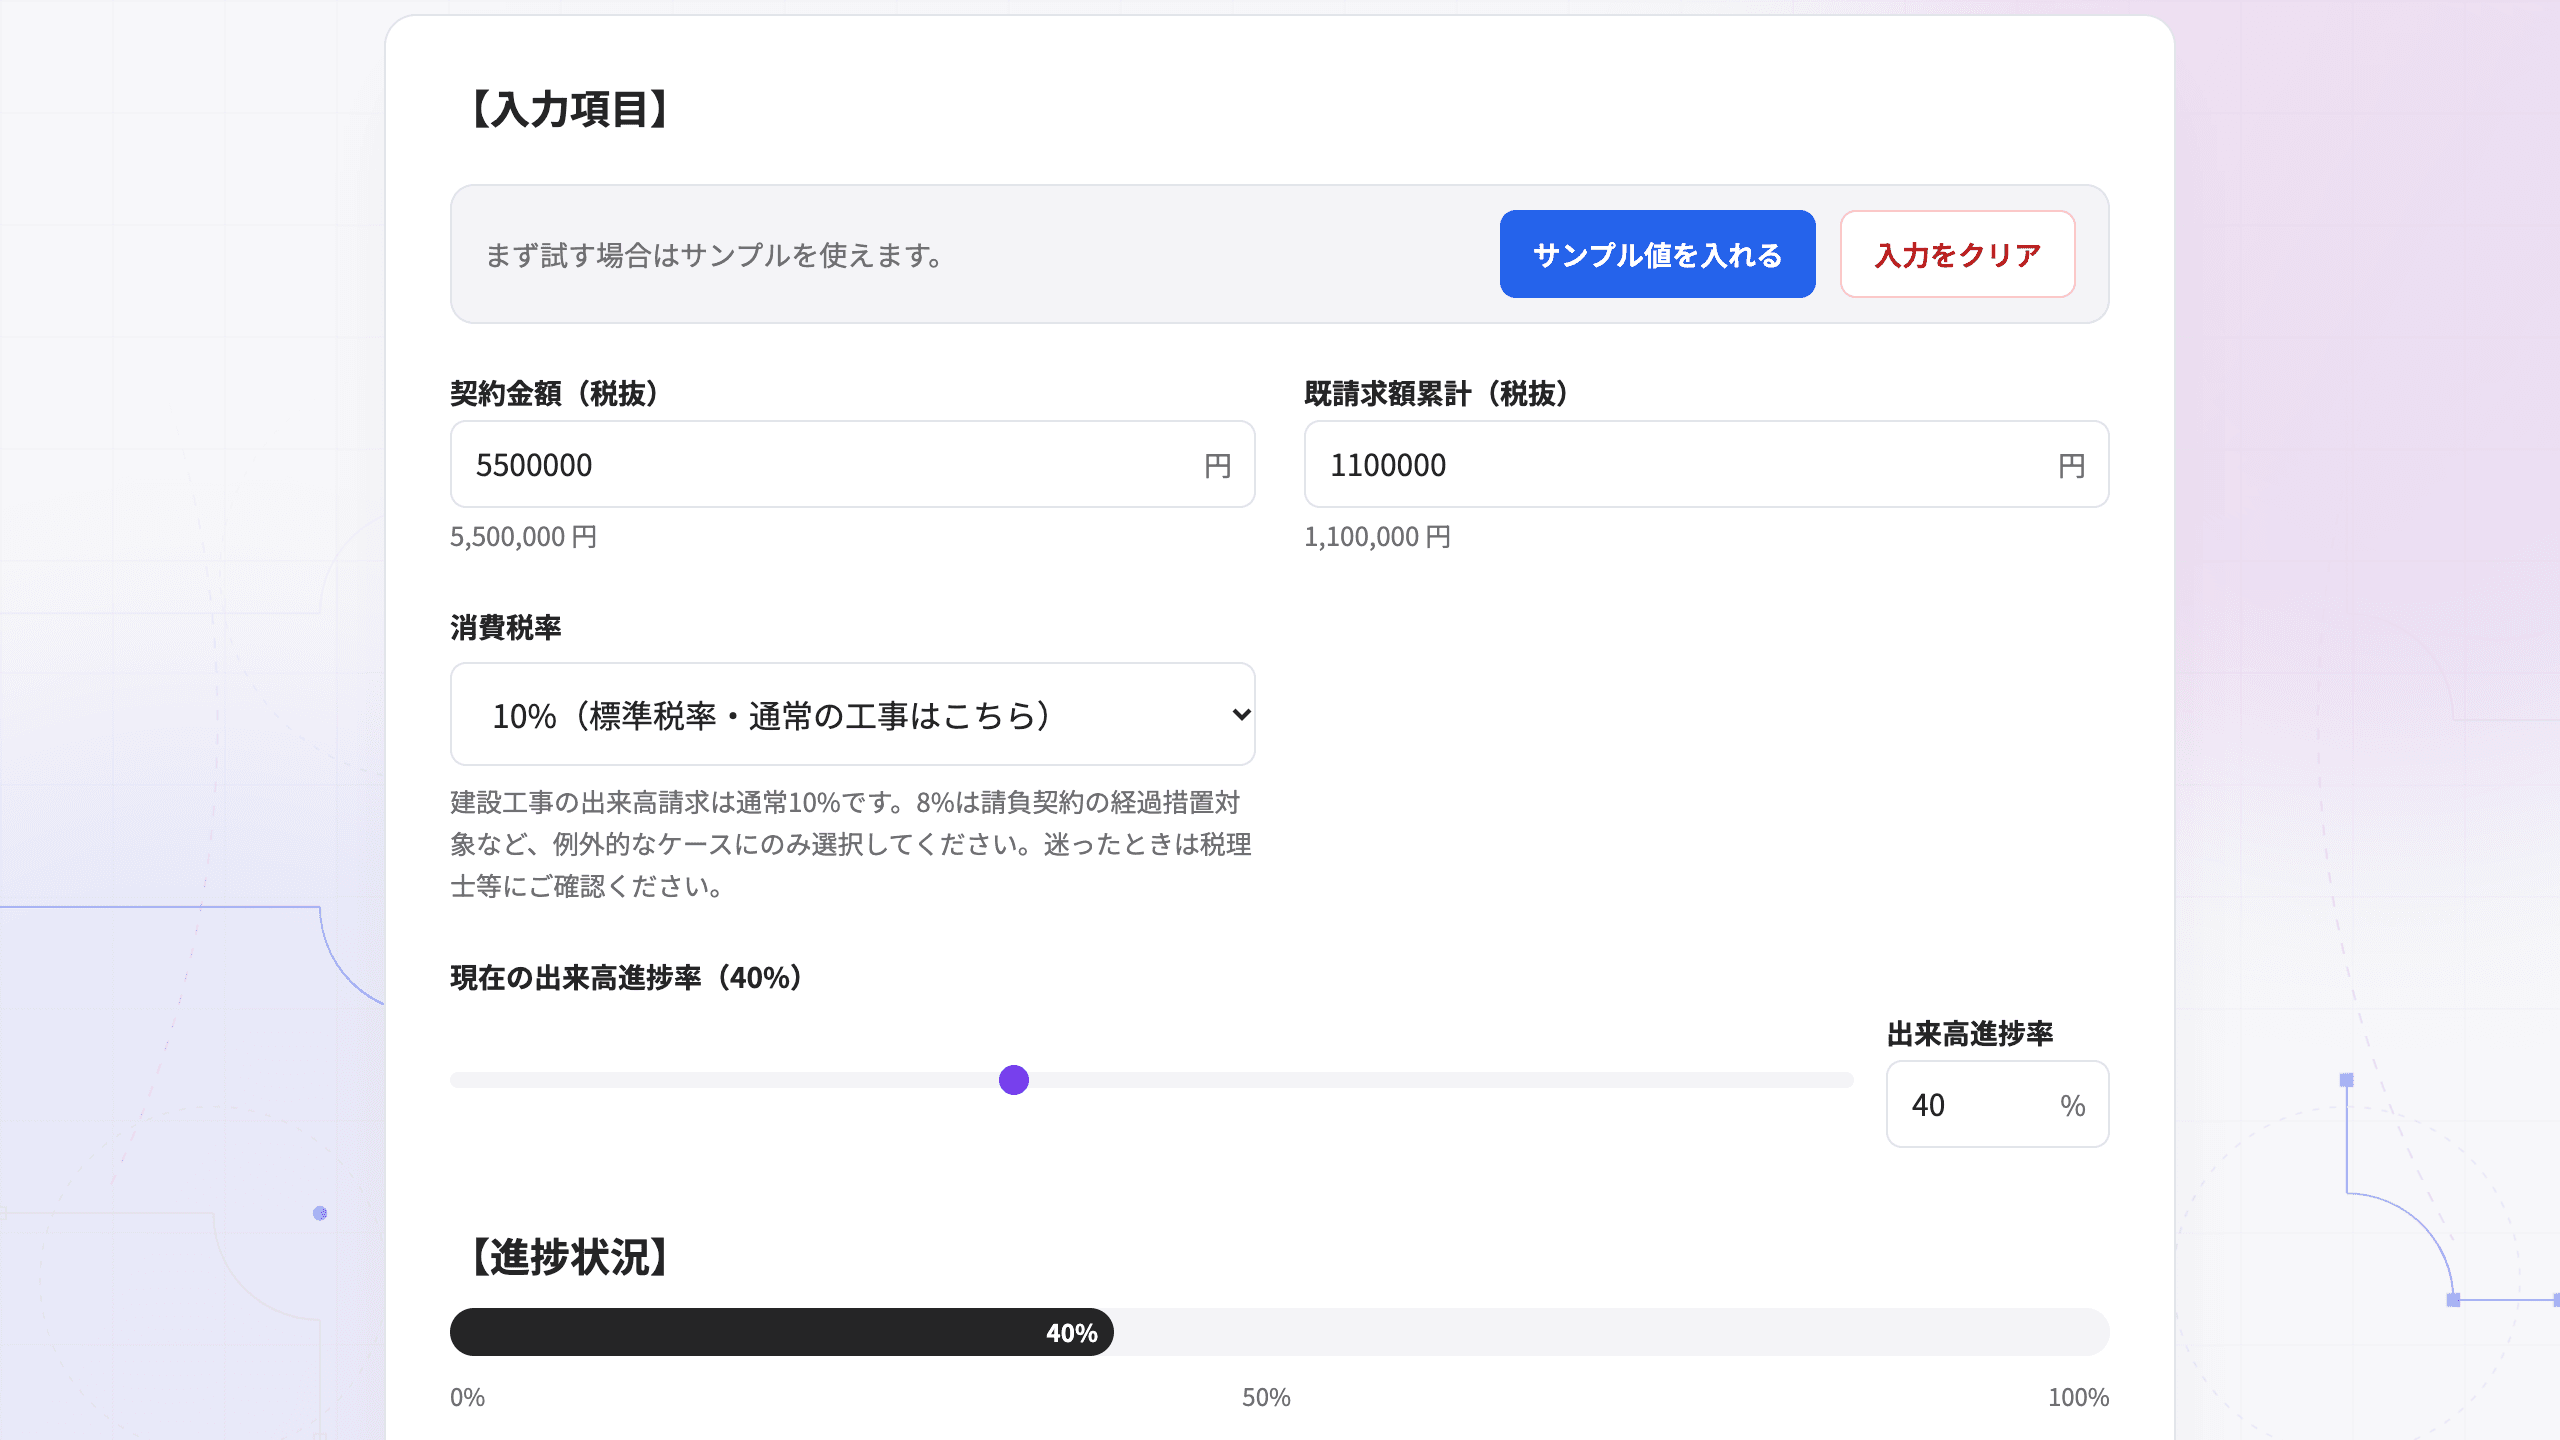
図は、出来高請求金額計算機の入力画面です。既請求額累計、消費税率、出来高進捗率の設定箇所を確認できます(2026年11月9日に公式サイトで確認)。
(出典:コンクルー 出来高請求金額計算機)
消費税率には10%と8%の選択肢があります。選択肢があるからといって自社の工事にそのまま適用できるとは判断せず、契約の条件を確認し、迷う場合は税理士等に相談してください。
「出来高進捗率」には、締日時点の累計の割合を指定します。今月だけ進んだ割合と混ぜず、現場担当と発注者が確認した根拠を手元に残しましょう。
内訳の「出来高金額」「既請求累計」「残契約額」「今回請求額(税抜)」「消費税額」を確認します。今回分が想定と違うときは、進捗率と既請求累計から見直してください。
結果は参考値です。実際の請求書作成時は契約書や税法を確認し、税理士等に相談してください。ツールでの試算と、発注者による出来高の承認は分けて考えましょう。
(出典:コンクルー 出来高請求金額計算機)
以下は架空の例です。契約金額を税抜550万円、累計進捗率を40%、既請求額累計を税抜110万円とし、税率10%を適用する条件、保留金・控除なしと仮定します。
計算するもの | 式 | 結果 |
|---|---|---|
出来高金額・税抜 | 550万円×40% | 220万円 |
今回請求額・税抜 | 220万円-110万円 | 110万円 |
消費税額 | 110万円×10% | 11万円 |
今回請求額・税込 | 110万円+11万円 | 121万円 |
未施工分に相当する残契約額・税抜 | 550万円-220万円 | 330万円 |
検算すると、既請求110万円+今回110万円+残契約330万円=契約550万円です。税抜同士で足し戻せば、累計と今回分の取り違えを見つけやすくなります。残契約額330万円はこの例の未施工分で、今回の未入金額を表すものではありません。
コンクルー無料ツールの出来高請求額の試算でも、同じ前提で内訳を読み比べましょう。手計算で求めた出来高金額220万円、既請求累計110万円、今回請求額の税抜110万円、消費税額11万円を照合の目安にできます。
ここからは、合意内容を計算表に整理するための編集部の助言です。ツールで保留金や相殺控除が自動処理されることを前提にせず、基本計算とは別の明細で照合してください。
保留金は、支払の一部を留保する取り決めがある場合に、対象額・計算の基準・解除条件を確認します。累計で管理するなら「今回増える保留額=今回の保留累計-前回までの保留累計」と整理すると、同じ保留額の二重差引きを見つけやすくなります。率や対象額を一律に設定しないことが大切です。
架空の例として、税込請求額121万円から、今回の保留分55,000円と合意済みの相殺額16,500円を支払時に差し引く取り決めなら、受取予定額は1,210,000-55,000-16,500=1,138,500円です。これは受取予定額の引き算の例で、請求書の課税対象額や消費税額をどう修正するかを示したものではありません。
追加工事は、金額・施工範囲の合意状況を確認し、本契約に組み込むか別明細にするかをそろえましょう。契約額だけを増やして古い進捗率を掛けたり、追加分を契約額と別明細の両方に入れたりしないよう、変更前後の内訳を残します。月末に未請求残を見える化する手順も、この整理に役立ちます。
適格請求書の消費税額等は、請求書単位で税率ごとに端数処理を1回行います。明細ごとの丸め結果を足す方法と混同しないようにしましょう。切上げ・切捨て・四捨五入などの方法は任意です。
(出典:国税庁 タックスアンサーNo.6371)
進捗率の丸め桁と消費税額の端数処理は別に整理してください。また、消費税の計上時期は、原則として資産の引渡しやサービスの提供があった時です。出来高の請求額の計算と、税務上の計上時期の判断は分けて考え、個別の扱いは税理士等に相談しましょう。
(出典:国税庁 タックスアンサーNo.6165)
元請・発注者との査定では、合計額だけを直す前に、次の順で食い違いを探すことを勧めます。
搬入済み材料や未承認の追加工事を、当然請求できるものとして計算に入れないでください。契約と合意の確認を先に行い、請求明細に移す際は出来高払い請求書の書き方とテンプレートを参照できます。
ここで紹介する使い方は、確認した進捗率を指定して金額を試算するものです。まず数量表などで割合の根拠を整理し、元請・発注者とそろえましょう。
今回の基本式では、前回までの累計を使います。前回分だけを引くと、それより前の請求分が今回分に重なるため、過去の請求記録をさかのぼって集計します。
計算上は、累計出来高より既請求累計が大きい状態です。そのまま返金額と判断せず、進捗率、税抜・税込、前払分の精算、訂正履歴を確認し、発注者と扱いを相談してください。
出来高の計算は、進捗率の根拠と既請求累計をそろえることから始めます。基本式で今回分を出し、保留金・相殺・追加工事を別に照合しましょう。月末は現場と事務で同じ締日・内訳を使い、合意した額を請求書へ移してください。