倉庫代や共用車両の費用を、現場の原価へどう振り分けるか迷っていませんか。直接費を先に分け、人工・売上・利用日の基準を選ぶ社内配賦の方法を解説します。架空の二現場で30万円を配分し、合計照合、基準変更、端数や未配賦の扱いまで具体化します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結

現場ごとの材料・外注は集まったのに、倉庫代や共用車両の費用は会社全体に残ったまま。現場の採算を比べるとき、共通費をどう振り分けるかで見え方が変わります。金額を均等に割る前に、直接つけられる費用を除き、残る費用と配賦基準を決めましょう。
本稿は原価管理のための社内配賦案です。税務会計の処理や公共工事の積算で使う共通費率の説明ではありません。架空の二現場を使い、元の費用と配賦後の合計が一致する計算、基準変更の影響、月末の照合手順を示します。

費用の状態 | 社内管理での扱い例 | 確認する資料 |
|---|---|---|
Aだけに使ったレンタル | Aの直接費へ | 注文・使用期間・現場番号 |
AとBで共用する車両 | 利用記録を基準に配賦を検討 | 使用日や走行記録 |
共用倉庫の費用 | 保管占有などの基準を検討 | 期間・占有の記録 |
本社の費用 | 社内採算上どこまで含むか決める | 会計費目との対応 |
現場番号が分からない請求を、すぐ共通費にしてしまうと、本来の直接費が別の現場にも振り分けられます。発注や使用記録を確認し、直接つけられるものを戻してから、共用分をまとめます。工事台帳による原価管理と同じ現場番号を使うと、二重に載せた費用も照合しやすくなります。どの現場の請求書かを突き合わせる作業を減らしたいなら、協力業者への依頼から請求書の受領・支払管理までまとめて扱える業務管理クラウドを無料トライアルで試すのも一つの方法です。
国交省の官庁営繕の基準一覧は「公共建築工事共通費積算基準」を、共通仮設費・現場管理費・一般管理費等の算定方法の基準と説明しています。その公共工事の積算と、本稿の社内実績配賦は目的と扱う金額が違います。掲載計算を公的な費率や税務の決まりとみなさないでください。(出典:国交省「官庁営繕の技術基準」工事費積算関連)
基準案 | 検討しやすい費用 | 注意点 |
|---|---|---|
人工 | 人の活動に関連する共用費 | 外注作業を含める範囲をそろえる |
稼働日・利用日 | 共用車両・機器の利用費 | 同日利用や半日の数え方を決める |
売上 | 社内採算で広く分ける費用 | 売上計上の時期と費用使用がずれる |
占有面積×日数 | 倉庫などの共用費 | 面積と期間の記録が必要 |
一つの基準を全費用に使う前に、「その現場がこの費用をどれだけ使ったか」を考えます。精密な記録を新たに増やすことが難しいなら、簡単に続けられる基準と限界を明示します。現場の結果が悪いから基準を変えると比較が難しくなるため、採用理由と変更日を残してください。
工期の短い現場と長い現場で、同じ売上でも車両の利用日数は違うことがあります。反対に、人工を基準にした費用には、材料を多く使うが人数は少ない工事の負担が小さくなる傾向があります。基準による差は、現場担当者の評価を決める前に説明できるようにします。
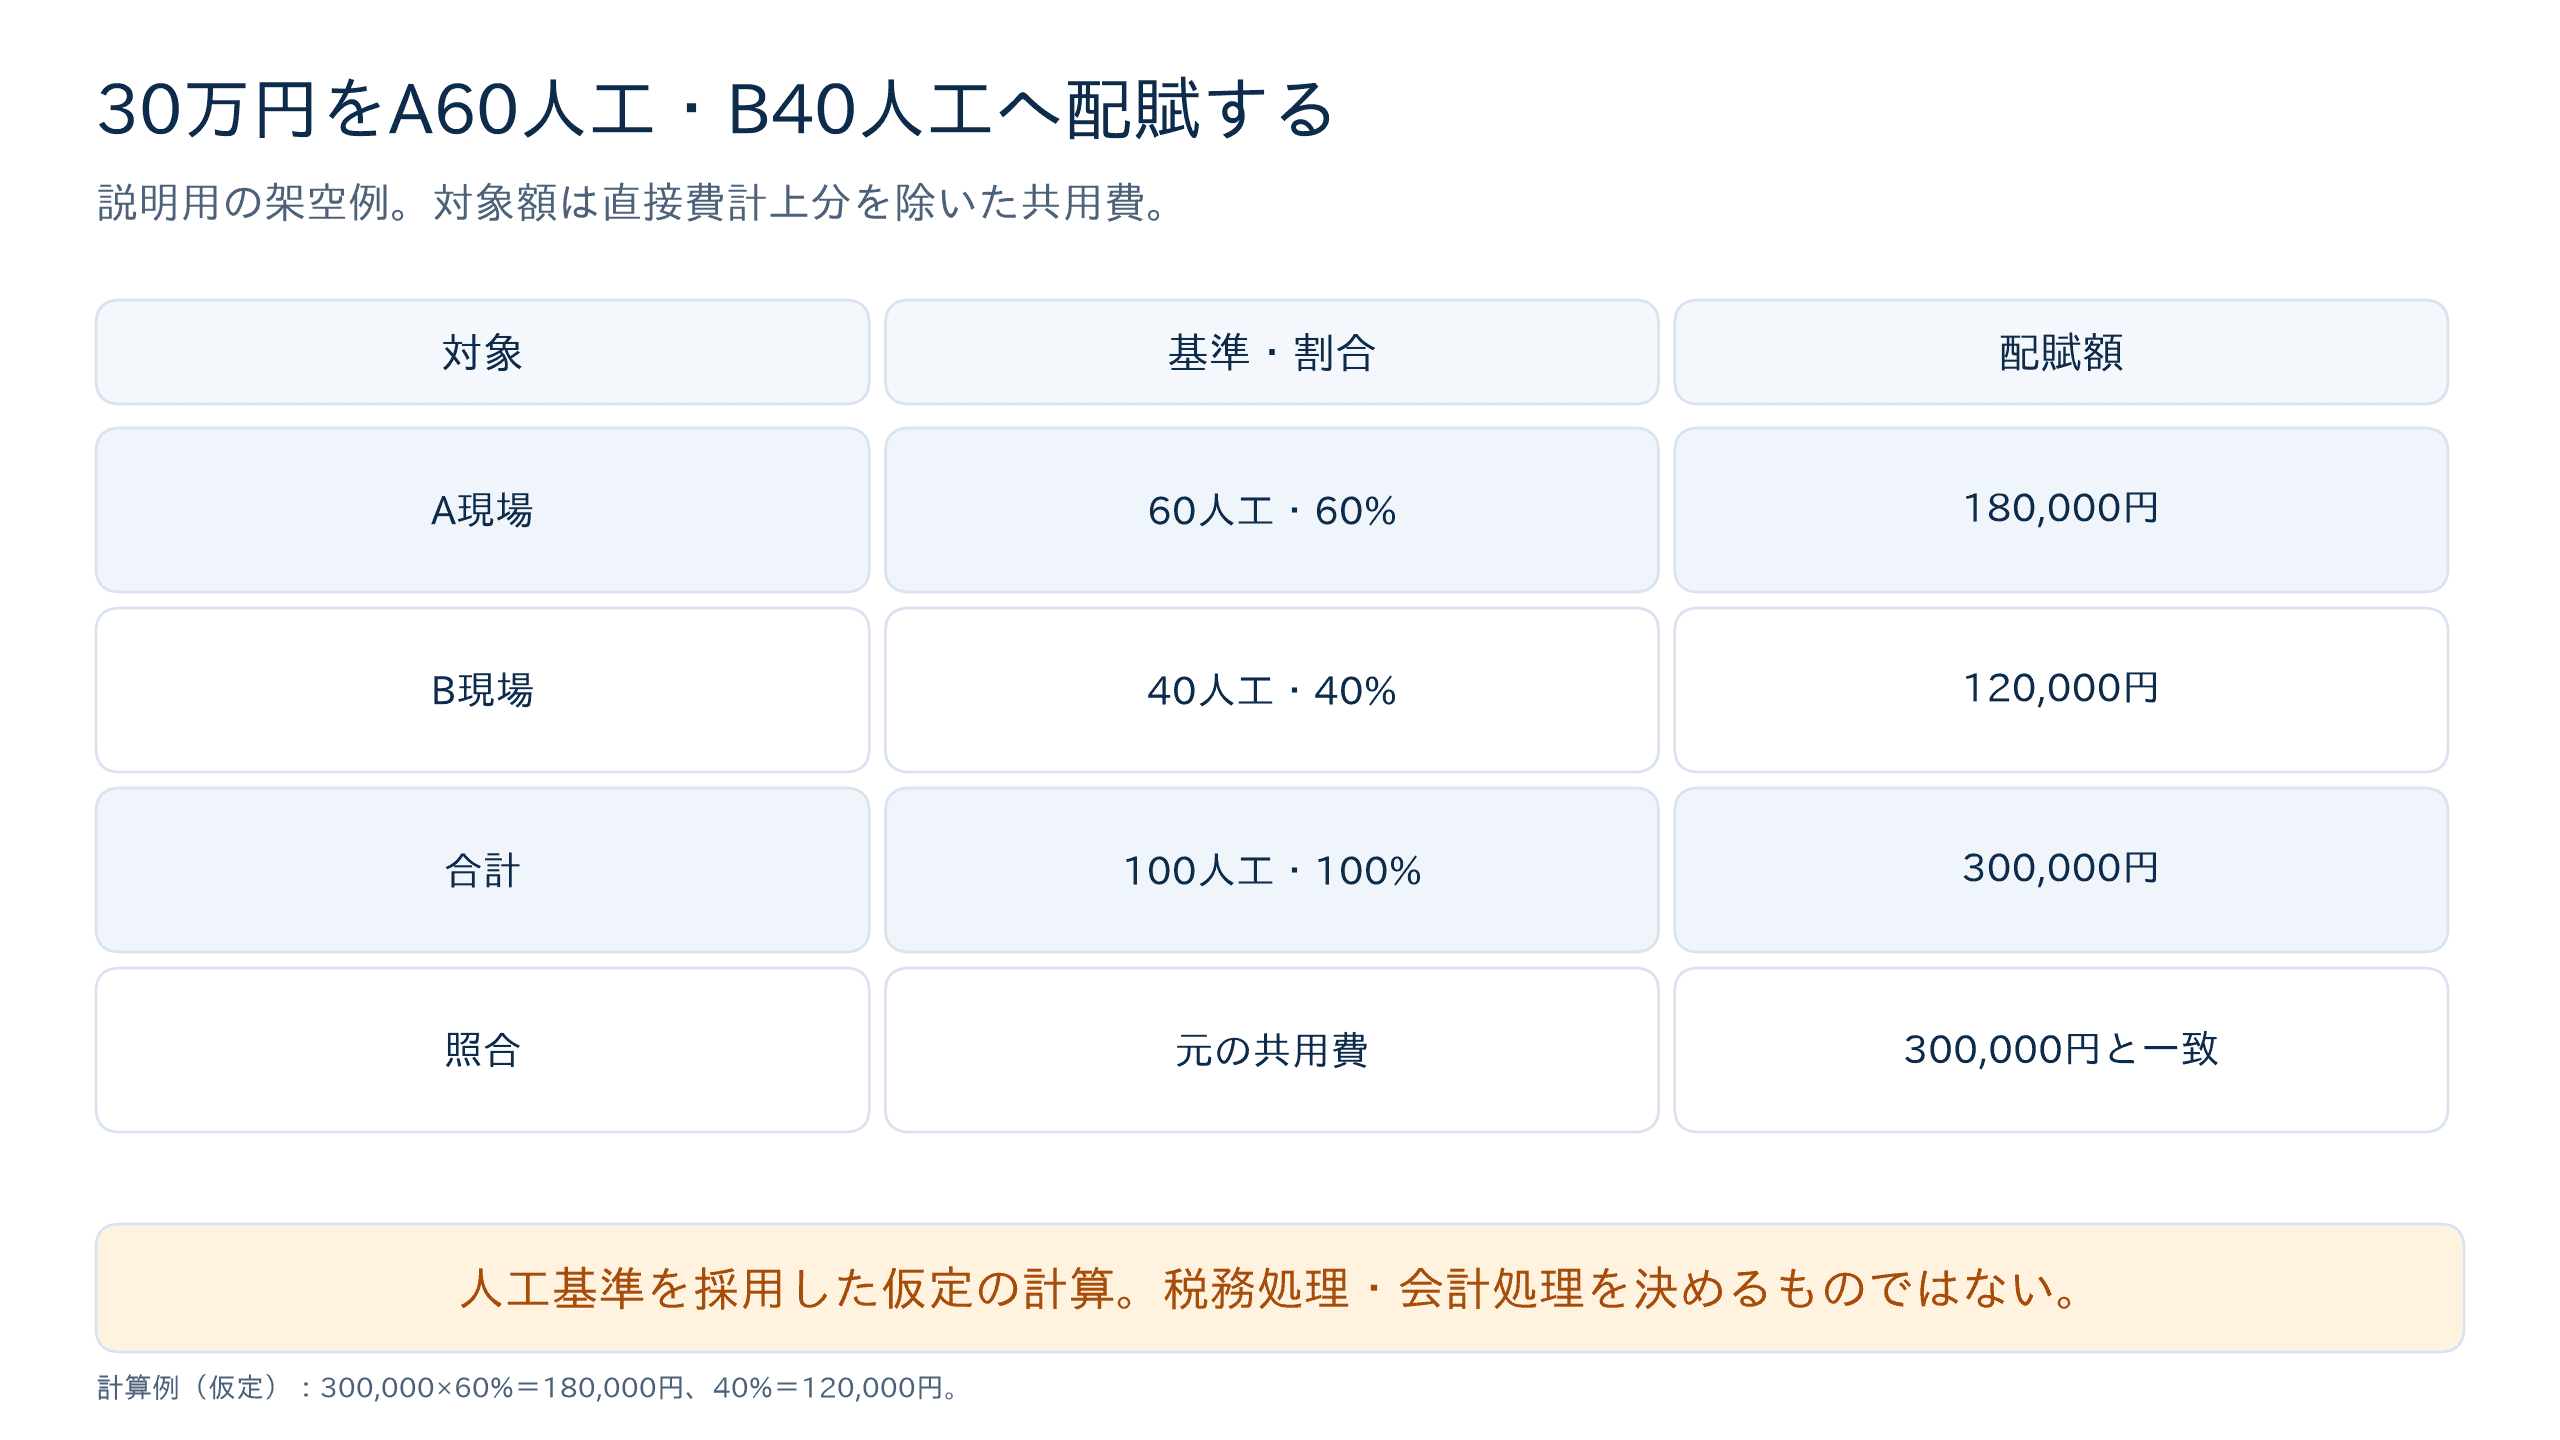
架空の同じ月、A現場60人工、B現場40人工、配賦対象の共通費300,000円とします。費用は直接費へ計上した分を除いた社内管理上の対象額です。ここでは人工が費用使用を表す基準として採用されたと仮定し、税区分も両現場と対象額で統一しています。
現場 | 基準値 | 割合 | 配賦額 |
|---|---|---|---|
A | 60人工 | 60÷100=60% | 300,000×60%=180,000円 |
B | 40人工 | 40÷100=40% | 300,000×40%=120,000円 |
合計 | 100人工 | 100% | 300,000円 |
配賦額=対象費用×現場の基準値÷基準値合計です。Aの180,000円とBの120,000円を足すと元の300,000円へ戻ります。費用の合計を増やす計算ではなく、会社全体にある費用を内部の見方として振り分ける計算です。
現場 | 配賦前の直接原価 | 配賦額 | 社内管理上の配賦後原価 |
|---|---|---|---|
A | 1,000,000円 | 180,000円 | 1,180,000円 |
B | 800,000円 | 120,000円 | 920,000円 |
合計 | 1,800,000円 | 300,000円 | 2,100,000円 |
この配賦後原価を使うときは、配賦前の数字も残します。直接原価1,800,000円+共通費300,000円=2,100,000円の照合ができれば、直接費に入れた車両費を共通費にも含めるといった重複に気づきやすくなります。実行予算と比べるときは実行予算の作り方と費目・配賦範囲を合わせます。実行予算と現場ごとの発生原価を照合する負担を軽くしたいなら、見積作成から予算管理まで一元化できる業務管理クラウドを無料トライアルで試してみるのも手です。
同じ300,000円について、Aの売上1,500,000円、Bの売上1,000,000円なら割合は60%・40%で人工基準と同額になります。しかし架空の売上がA1,000,000円・B1,500,000円なら割合は40%・60%へ逆転し、A120,000円・B180,000円です。費用の総額は同じでも、Aには60,000円少なく、Bには60,000円多く配賦されます。
この比較は売上基準を勧めるものではありません。基準が現場の採算表示へ与える影響を見て、費用使用とのつながりを検討するための架空例です。途中で基準を変える場合は、過去月を黙って置き換えず、旧基準と新基準の差を管理責任者へ示します。
同一の共通費300,000円、同じ二現場で基準だけを変える架空比較です。A/Bの売上を1,000,000/1,500,000円、直接原価を1,000,000/800,000円、工数を60/40人工と仮定します。三方式は比較用で、実際の集計に全部を加えるものではありません。
基準 | Aの割合と配賦額 | Bの割合と配賦額 | 配賦合計 |
|---|---|---|---|
売上 | 100万÷250万=40%/120,000円 | 150万÷250万=60%/180,000円 | 300,000円 |
直接原価 | 100万÷180万/166,667円 | 80万÷180万/133,333円 | 300,000円 |
工数 | 60÷100=60%/180,000円 | 40÷100=40%/120,000円 | 300,000円 |
直接原価基準の計算値はA166,666.666…円、B133,333.333…円です。ここでは円単位への丸め後166,667円と133,333円で合計を合わせました。工数基準と売上基準ではAの配賦額が60,000円変わります。現場の採算表示に差が出る理由を説明してから、費用使用に合う基準を選びます。
たとえば倉庫代の利用実態がAの長期保管へ偏っているなら、売上だけではその使い方を表しにくいことがあります。工数も、保管量をそのまま表す指標ではありません。追える記録を先に確認し、記録が不足するなら暫定の基準、対象費用、限界と次の見直し時点を責任者が承認します。
条件 | 処理を決めるポイント |
|---|---|
基準値合計がゼロ | 割算せず未配賦として理由を残す |
利用現場が不明 | 現場の調査待ちにして恣意的に割らない |
円未満の端数が出る | 丸め方と差額の付与先を事前に決める |
翌月に費用訂正が来る | 対象月と差の記録を残す |
配賦範囲が予算と違う | 比較用の範囲をそろえる |
会計システムの費用を実際に振り替えるか、原価管理表の補助列だけにするかも事前に決めます。決算・税務・完成工事原価の会計処理との整合は専門家へ確認し、この記事の架空計算だけで決めないでください。
月の開始前に「費目|直接分を除く条件|配賦対象期間|対象現場|基準|端数|承認者」を決めます。架空の一行は「共用車両費|専用使用分は現場直接|10月|A/B|利用日|端数は配賦額最大の現場へ|責任者X」です。実態に合うかを確認して採用し、売上や粗利の結果を見てから有利な基準へ置換しません。
当月の誤りが判明した場合は、誤った数量や対象費用を根拠付きで訂正します。基準そのものを変える検討とは分け、元の集計版と差を残してください。基準変更は次の適用月、理由、予算との比較方法を責任者が承認し、過去月を同じ条件で比較し直す場合も旧版を保存します。
専用レンタルをAへ直接計上し、同じ請求を共用費一覧にも残すと重複です。請求番号と明細行をキーにし、直接へ付けた額+配賦対象額=元請求額へ戻します。所在不明の費用は、調査待ちの欄へ置き、共通費として配れば解決したことにはしません。現場別の原価集計や支払管理をまとめて効率化したいなら、顧客管理・見積作成・原価管理・電子受発注・請求支払いをひとつで管理できる業務管理クラウドを無料トライアルで一度試してみてください。
条件 | 責任者が決める処理 | 残す根拠 |
|---|---|---|
売上ゼロだが稼働 | 売上方式では割当ゼロになる理由を確認。利用実態と基準の適合を検討 | 当月の作業・費用使用と採用基準 |
全対象の基準値がゼロ | 割算せず未配賦として保留、費用対象を確認 | 元費用、調査担当、期限 |
休止現場 | 稼働ゼロでも保管等の使用があるか確認。対象から自動除外しない | 利用期間、保管、停止理由 |
完工現場 | 完工後も対象月に発生した費用を追い、期間処理は経理へ確認 | 完工日と費用対象期間 |
円単位の端数 | 事前ルールで合計差を配分し、元額との一致を確認 | 計算値・丸め後・調整額 |
請求が翌月に到着 | 見込みを実績へ置換し、締め版と差額を保存 | 請求番号、対象月、訂正承認 |
三現場へ100円を均等配賦する仮定なら、33円ずつで99円になります。余る1円をどこへ付けるかを先に決め、34・33・33=100円へ照合します。端数を毎回都合のよい現場へ動かす扱いにはしません。
遅着請求で当月の共通費見込み300,000円が実績306,000円になった架空例では、同じ工数60/40のまま183,600円と122,400円へ更新します。差はA3,600円、B2,400円で計6,000円です。前の配賦300,000円を有効なまま残して306,000円を加えず、実績へ置き換え、どの月の社内採算へ反映するかを記録します。
月次配賦の完了は、元費用、直接へ付けた費用、配賦対象と未配賦、各現場の額が対応し、合計が一致する状態です。未配賦を隠さず原因と担当を残し、会計仕訳を行う場合は社内管理の補助計算とは別に経理が確認します。
現場ごとの材料費や外注費の集計に加え、共用費用の配賦や実行予算との照合を手作業で続けるのは負担がかかります。元データと現場別の採算を分かりやすく整えておくと、月末の確認作業を大幅に減らせます。
コンクルーAIなら、見積作成から予算管理までを一元化できます。顧客管理・見積作成・原価管理・電子受発注・請求支払いなどの業務をひとつで管理できます。
まずは自社の案件1件で、無料トライアルを試してみてください。
コンクルーAIの無料トライアルを申し込む(フォーム送信後、その場でお打ち合わせの日程を選べます)
共通費の配賦は、現場番号を調べる代わりに全部を割る作業ではありません。直接つける費用を先に戻し、費用ごとの基準、月の範囲、元金額と配賦額の一致を残します。まず一つの共用費で試し、月次原価の確認へ配賦前後と未割当を一緒に渡しましょう。