ミヤシステムAを検討するとき、月額だけでなく日報と実行予算がどうつながるか確かめたいですよね。公式プランの表示額と税区分の確認、架空の日報・原価計算、訂正や変更、移行・出力・保守の質問を整理し、小規模会社の導入判断を支援します。
AI搭載
コンクルーAI
中小建設会社のためのAIオールインワン業務管理ツール
顧客管理・見積作成・原価管理・電子受発注・請求支払いなど全ての業務がコンクルーAIひとつで完結


ミヤシステムAの料金を調べるときは、月額だけでなく、何人で何件の工事を管理し、日報からどの数字を確認したいかまでそろえると判断しやすくなります。現場が日報を付けても、事務が原価へ入れ直し、社長が実行予算との差を別表で見る。その流れをどこまで変えるかが検討の中心です。
この記事では、公式のプラン表示と確認したい利用条件を分け、小規模の専門工事会社が日報・出面・実行予算を検討するための架空例を示します。実製品を試した体験談や、導入効果の数値ではありません。料金の税区分や機能の対象範囲は、契約前に具体的な条件を確認してください。
公式サイトには個人チャレンジ、企業プレミアムの料金欄があり、永続ライセンスは別の問い合わせ案内として示されています。検索で見つかった別の製品名、価格表、過去の料金改定記事を、そのまま現行Aプランの金額へ置き換えないことが大切です。どの製品・プラン・利用人数を見積もったかを記録します。(出典:ミヤシステムA公式サイト、確認日:2026-10-15)
公式の表示項目 | 個人チャレンジ | 企業プレミアム |
|---|---|---|
初期費用 | 880円 | 110,000円 |
月額 | 3,300円 | 25,410円 |
年額の表示 | 契約前に確認 | 279,510円 |
アカウント数 | 1 | 5 |
工事件数 | 100件 | 500件 |
上表は公式表示額です。税抜・税込の区分はこの表では確定していないため、見積書で確認してください。日報、出面、権限等の利用範囲もプランごとに確認します。人数だけでプランを決めず、必要な入力と確認の役割が対象になるかを突き合わせます。(出典:ミヤシステムA公式の料金・プラン表示、確認日:2026-10-15)
従業員が五人いる会社でも、五人全員が同じ操作をするとは限りません。現場が入力するのか、事務がまとめて入力するのか、社長は閲覧・確認だけなのかを決めます。アカウントの数え方、追加の条件、共同利用の可否、権限ごとの範囲は、契約や公式案内へ確認する項目です。
工事件数も、自社の同時進行件数だけと読み替えないようにします。登録済みの累計なのか、終了工事が含まれるのか、保存・削除でどのように扱うのかを確認しましょう。数年分を移す計画なら、継続工事と履歴工事を分けて件数を提示すると、問い合わせが具体的になります。
公式料金表の表示では、個人チャレンジは実行予算作成と帳票を中心に、企業プレミアムは日報・出面の入力や職務権限等を含む構成です。以下は2026年10月15日の料金表での案内を整理したもので、実機で全操作を試した結果ではありません。別契約や製品全体の対応可否とは分けて確認します。(出典:ミヤシステムA公式「料金・プラン」、確認日:2026-10-15)
公式料金表の項目 | 個人チャレンジの表示 | 企業プレミアムの表示 |
|---|---|---|
実行予算作成 | 1アカウント | 5アカウント |
日報入力・出面 | 各欄は×表示 | 日報入力5、出面5 |
帳票 | 実行予算書・見積帳票 | 実行予算書・見積帳票・管理帳票・日報出力 |
職務権限 | ×表示 | ○表示 |
工事件数 | 100件 | 500件 |
工事データの出力・取込 | 案内あり | 案内あり |
工種・単価のCSV入出力 | 案内あり | 案内あり |
企業向けには、出面と工事日報の連携、全体検索・集計、実行予算承認も案内されています。個人で予算と見積帳票を作る用途か、複数の担当が日報・出面を渡して管理する用途かで、検討するプランが変わります。個人欄の×はその料金表の表示として読み、全製品・全契約でその作業ができないと一般化しないようにします。
架空の六人会社で、現場と事務が日報・出面を連携させたいなら、企業プランの人数と役割、出力の粒度を具体的に確認します。五つのアカウントで六人分の業務が成立するかは、利用者の定義と操作する担当を確認して判断します。アカウントを共有できると仮定して不足を埋めないでください。
工事データや工種・単価の入出力が案内されていても、移せる項目や添付・訂正履歴、利用するCSVの仕様が自社の資料と合うかは別の確認です。初期移行の支援や追加サポートの費用も、料金表にある機能と同じ範囲だと決めつけず、見積へ分けて確認します。
以下は公式表示額だけを使った単純計算です。個人チャレンジを月額で12か月利用する仮定なら、880円+3,300円×12=40,480円です。企業プレミアムを月額で12か月利用する仮定なら、110,000円+25,410円×12=414,920円です。税区分や追加費用を確定した支払総額ではありません。
企業プレミアムの年額表示279,510円へ初期費用110,000円を加えると389,510円になります。月額12か月分304,920円との差は25,410円です。ただし、年契約と月契約の条件が同じとは限らないため、数字の差だけで選ばず、契約期間、更新・解約、途中終了や返金の扱いを確認します。
架空の比較条件 | 初期+表示額の単純合計 | 比較前に確認すること |
|---|---|---|
個人・月額12か月 | 40,480円 | 必要機能、人数、税区分 |
企業・月額12か月 | 414,920円 | 追加アカウント、支援費、契約条件 |
企業・年額表示を使用 | 389,510円 | 年契約の支払・更新・終了条件 |
税区分が未確定のまま、別製品の税抜額と並べて「安い」と結論付けないようにします。導入支援、移行、教育、追加機能などの費用があるかも確認し、本体表示額とは別行で管理します。見積対象に入っていない作業を、無料で含むと期待しないことが大切です。
公式の特定商取引法に基づく表記では、運営はミヤシステム株式会社で、決済方法としてクレジットカード、銀行振込、口座振替等が案内されています。実際に選べる条件や支払時期は、契約するプランとあわせて確認します。この表記を、料金表の税区分を補完する根拠にはしません。(出典:ミヤシステムA「特定商取引法に基づく表記」、確認日:2026-10-15)
導入相談では「日報を電子化したい」だけでなく、どの工事の、どの作業へ、誰の実績を記録し、実行予算と何を比べたいかを伝えます。現場別の入力、事務の確認、責任者の判断が一周するかを、採用するプランで確認するのが実務的です。
日報、出面、原価は同じ資料の別名ではありません。日報は作業の実績、出面は人の稼働を確認する情報、原価は金額へ結び付けた管理として、社内で意味をそろえます。労働時間や給与の管理とは区分し、一人工の入力だけで法的な勤怠判断まで完了すると考えないようにしましょう。
確認する業務 | 見せる架空資料 | 製品側へ確認する点 |
|---|---|---|
実行予算 | 工事別・費目別の当初計画 | 予算の登録単位、変更履歴、表示 |
日報・出面 | 日付、人、現場、作業、数量・時間 | 入力担当、対象プラン、確認手順 |
原価集計 | 材料・労務・外注の根拠行 | 金額の反映方法、二重計上の防止 |
外注管理 | 発注と出来高、請求の対応 | 使える範囲、追加条件、訂正方法 |
出力と移行 | 欲しい工事別一覧と元Excel | 対応形式、項目、履歴の範囲 |
この表は導入時の確認項目で、全ての機能が標準で使えると示すものではありません。公式の機能別案内と実演で、対象プランと処理範囲を確認します。未確認の機能を「非対応」と断定せず、必要な業務がどこまで含まれるかを具体的に質問しましょう。
ここからは、従業員六人の架空の設備工事会社を想定した検討用の資料です。ミヤシステムAへ実際に入力したデータではありません。作業区分と計画の単位をそろえるための独自例として使います。
工事P-201、作業区分「配管施工」、計画数量100m、計画労務10人工と仮定します。一日の記録として、10月21日、同作業の施工数量20m、労務2人工を置きます。この範囲の単純な計算なら20m÷2人工=10m/人工で、計画100m÷10人工と同じ値です。条件の違う作業を混ぜて能力を評価する実測値ではありません。
資料 | 架空の入力値 | 合わせる単位 |
|---|---|---|
当初計画 | P-201/配管施工/100m/10人工 | 工事ID、作業、m、人工 |
一日分 | 10月21日/20m/2人工 | 同じ対象作業と数量範囲 |
残りの見込み | 未施工80m、必要人工は担当が再確認 | 未施工量と条件の変化 |
一日分が計画と同じ値でも、残る80mが同じ条件とは限りません。狭い箇所や他工種との取り合いが残っているなら、残りの人工を機械的に8人工と確定しないようにします。進捗の数字と、残作業の条件を一緒に見られるかを検討します。
社内管理上の架空単価を1人工20,000円と置けば、2人工の労務費は40,000円です。これは相場や製品内の既定単価ではありません。会社でどの原価を人工単価へ含めるかを定義し、給与や外注請求の金額と同じものとして足し合わせないようにします。
材料費30,000円と外注費50,000円を別に確認済みと仮定した場合、当日の管理原価合計は120,000円です。ただし、外注費に同じ作業の労務が含まれるなら、この足し方では二重計上になる可能性があります。自社労務と外注作業の範囲を分け、根拠資料で確かめるのが検討例の要点です。
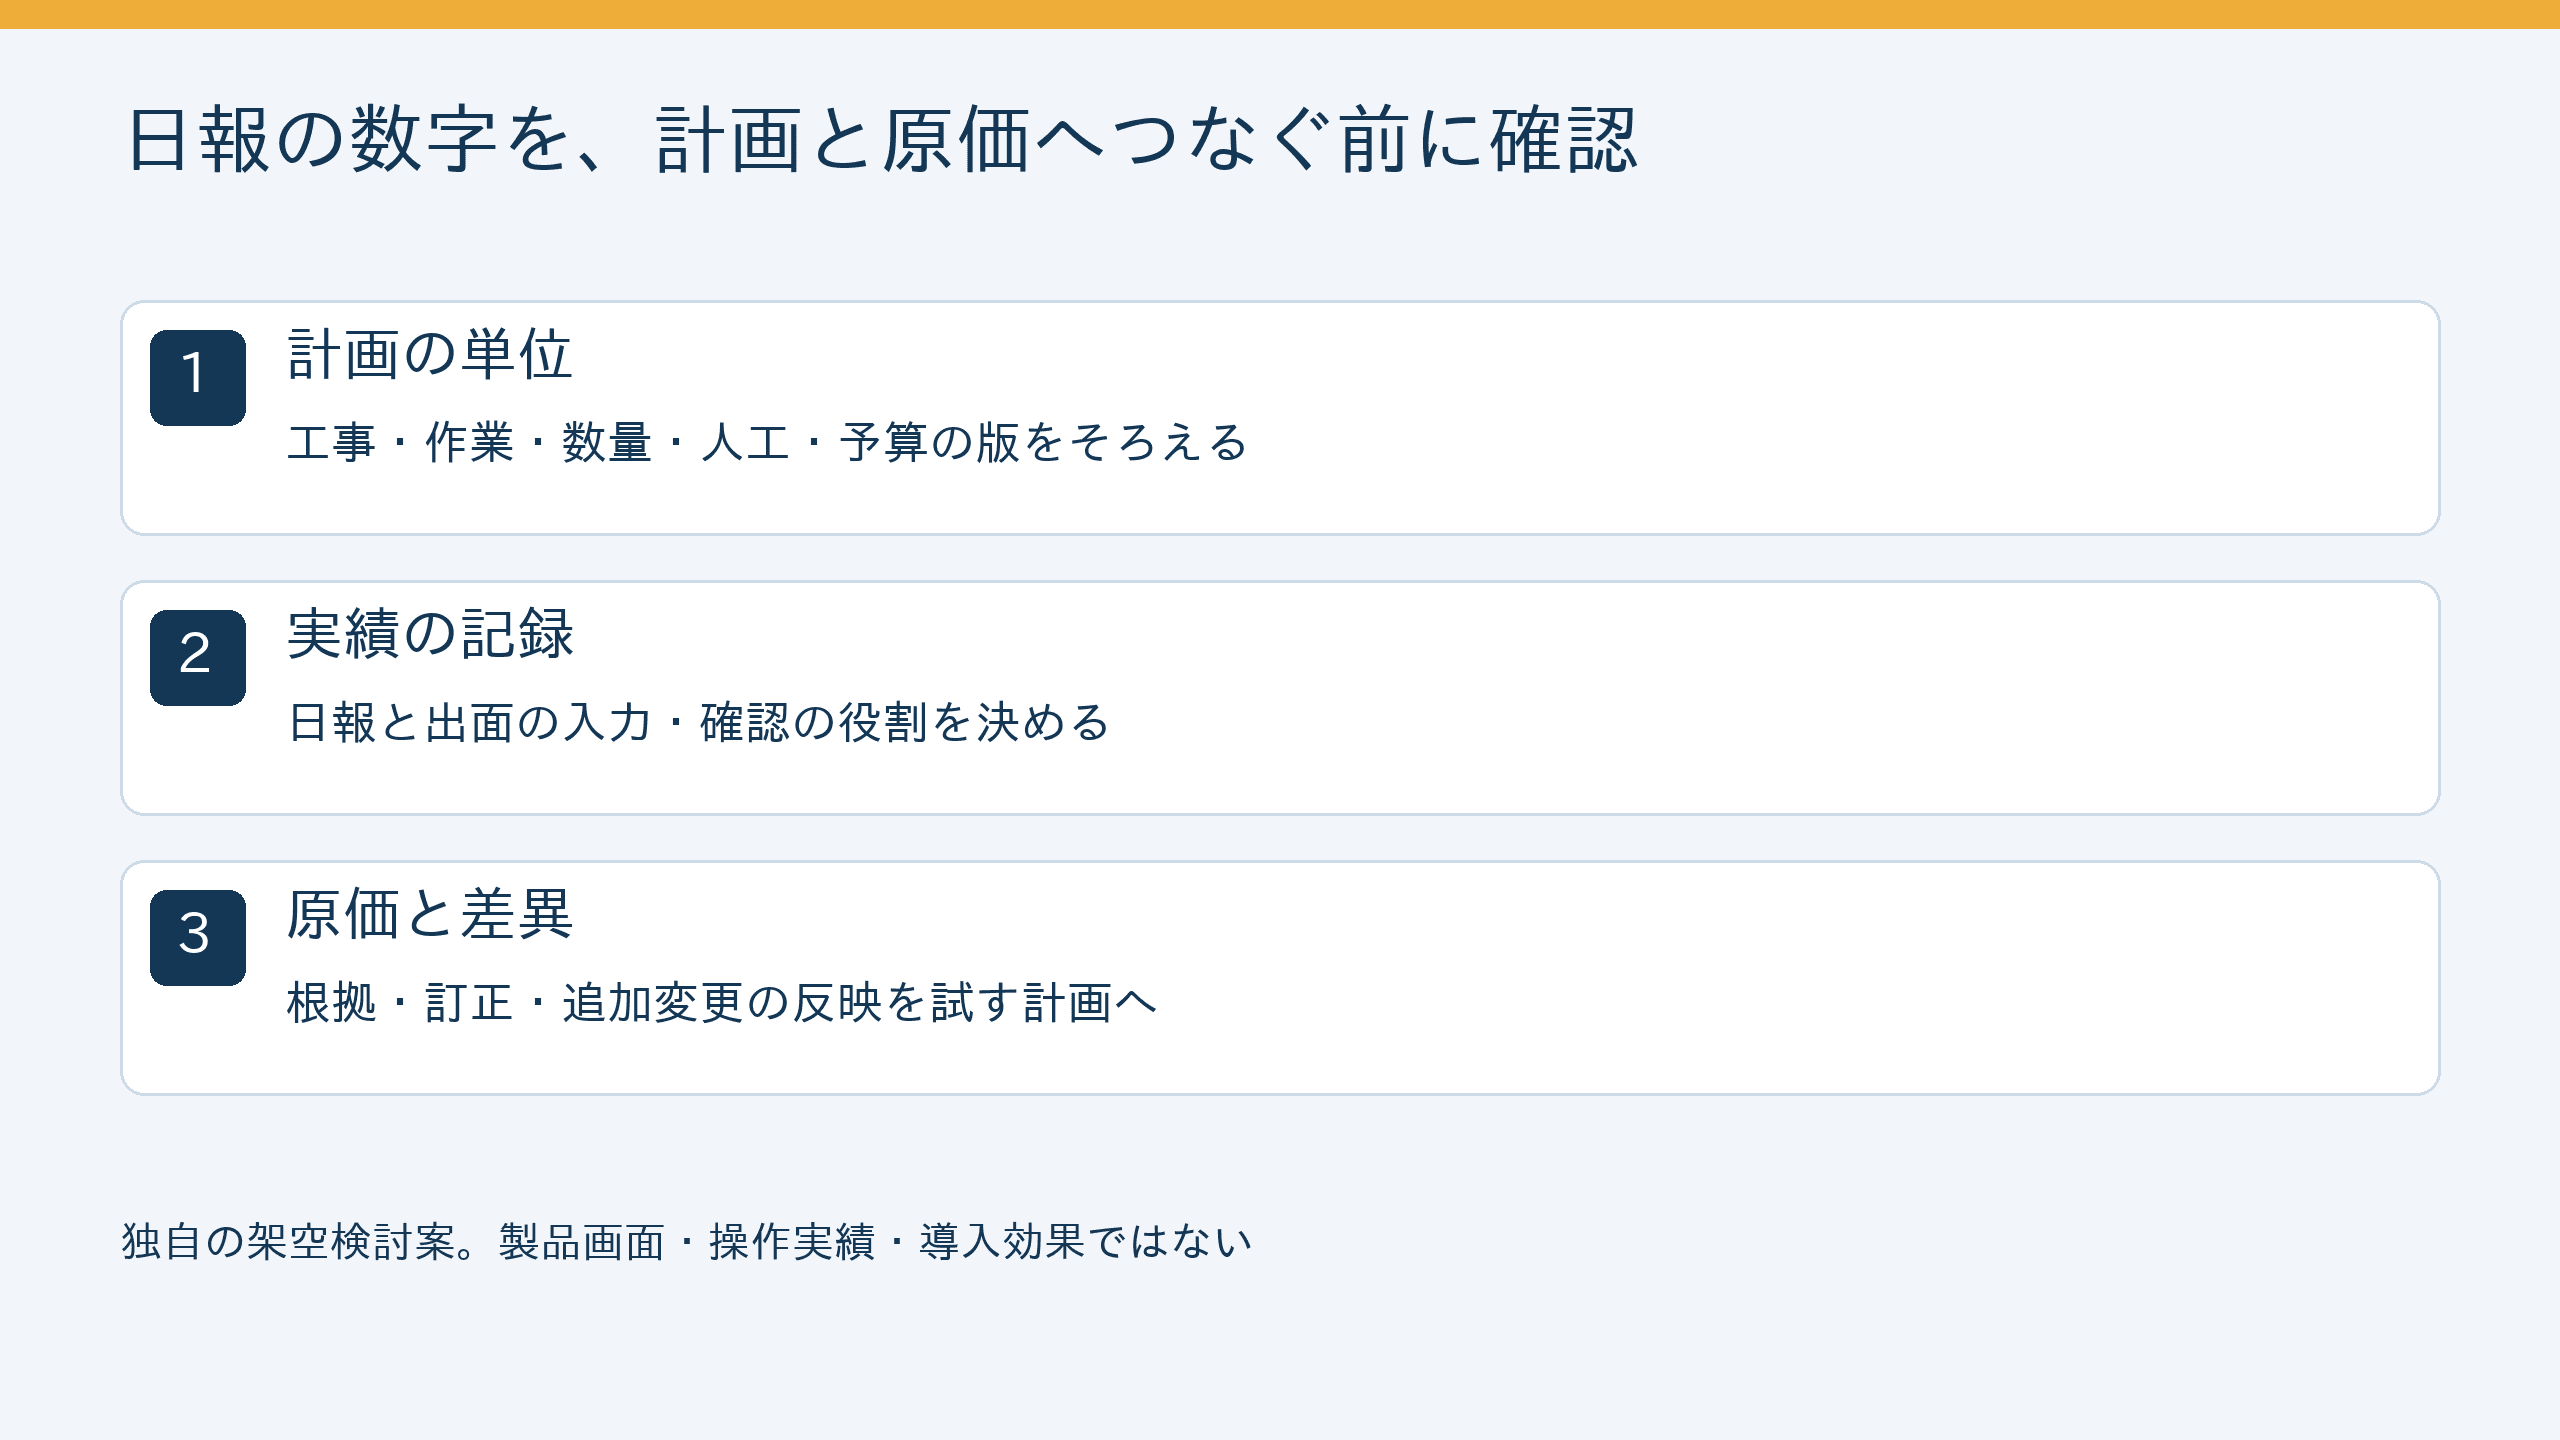
日報で2人工と入力した後、別工事の0.5人工が混ざっていたと気付いた場面を考えます。P-201を1.5人工へ訂正し、0.5人工を正しい工事へ付けるなら、両工事と会社全体の合計を照合します。どの画面でどの権限が修正し、履歴や集計にどう反映するかを確認してください。
同じ架空単価なら、P-201の労務費は30,000円、別工事は10,000円です。全体40,000円は変わりません。原価の振替だけなのに会社全体の合計も変わったなら、行の重複や削除の取り扱いを確認します。実演の際には、訂正前後の根拠と結果を記録しましょう。
施工範囲が増えたら、当初計画と変更後の計画を区別します。変更合意が未了のもの、社内で見込んでいる原価、確定した追加契約を同じ状態にしないことが大切です。予算変更の権限や履歴が、採用するプランと運用でどう扱えるかを確認します。
架空例で数量100mが120mへ増えても、単純に20%増の人工で済むとは限りません。追加部分の条件と予定を担当が確認し、見積や実行予算の変更案へ反映します。製品に入力した数字が、そのまま契約の変更合意や施工方法の承認になるわけではありません。
現場担当は当日の事実、事務は証憑と重複、責任者は計画との差と変更の判断を確認する分担を考えます。実際に誰が製品へ入力するかは、対象プランの利用範囲と端末の使い方を確認して決めます。紙や別表を残す場合は、どちらを確定の記録とするかも決めましょう。
担当 | 日々の確認 | 不在時の引継ぎ |
|---|---|---|
現場 | 工事、作業、数量、稼働の事実 | 代行者と未記入箇所 |
事務 | 証憑、単価、同じ費用の重複 | 照会先と回答待ちの一覧 |
責任者 | 予算差、残作業、変更の判断 | 保留条件と確認予定 |
運用管理 | 利用者、権限、設定の変更 | 設定資料と窓口 |
人数が少なく兼務する場合も、事実の入力と金額の確定を区別します。入力した本人が一人で全てを閉じるしかないのか、別の担当が確認できるのかを試す計画へ含めます。会社の全員が同じ権限で使う前提を置かず、現場と事務に必要な範囲を整理します。
既存Excelから移す資料は、工事一覧、実行予算、日報履歴、材料・外注等の原価、単価の設定に分けます。過去の全履歴を持つ必要があるか、継続工事から始めるかを決め、件数と金額の照合方法を用意します。製品が扱える取込形式や項目は、公式の案内と支援窓口で確認します。
出力は「CSVが出るか」の一問で終えず、どのデータ、どの項目、どの期間、添付や訂正履歴を含むかを確認します。帳票の見え方と元の明細データは用途が違うため、社内会議用の一覧、取引先提出用の資料、別システムへ渡すデータを分けて見ます。未確認の形式を対応済みと書き込まないようにしましょう。
終了時には、いつまで操作・閲覧でき、どの手順でデータを取り出し、誰が保存を確認するかを決めます。支払済み費用や返金、契約の更新・解約の条件も問い合わせ項目です。単純な月額計算だけでなく、始めるときと終えるときの作業まで比較します。
確認票の列は「やりたい業務、架空の入力例、期待する結果、対象プラン、標準か追加か、費用、回答者、回答日」にします。たとえば「日報訂正/2人工から1.5人工/両工事と全体の合計一致」という一行を作ると、一般的な機能紹介から自社の処理の確認へ進めます。
回答が保留の行には、次にどの資料を見て確かめるかを残します。公式の資料ダウンロードやデモの案内がある場合も、それだけで試用期間、試用対象、データ引継ぎの条件まで決まったと解釈しません。相談窓口へ自社で必要な条件を示して確認します。
検討ケース | 用意する架空条件 | 確認したい結果 |
|---|---|---|
通常入力 | P-201の20m・2人工 | 作業と工事の対応が一致する |
別現場との兼務 | P-201へ1.5人工、P-202へ0.5人工 | 合計2人工で重複しない |
日報の遅着 | 前日分を翌日に報告 | 作業日と入力日を区別できる |
数量の訂正 | 20mを18mへ訂正 | 変更理由と影響する集計を追える |
担当交代 | 確認者が不在 | 未確定の行と引継ぎ先を追える |
各ケースの実施記録は「確認したプラン、入力条件、実際の操作、表示結果、期待との差、問い合わせ事項、確認者、確認日」に分けます。まだ実施していない欄へ合格や効果値を入れず、予定と結果を区分しましょう。操作ができたとしても、集計の意味が自社の想定と違えば、仕様や運用へ戻って調整します。
たとえば20m・2人工を18m・2人工へ直した架空例では、単純な数量対人工は10m/人工から9m/人工へ変わります。人工の金額が同じなら、労務原価40,000円は変わりません。数量の訂正により労務原価まで自動的に比例して減る設計になっていれば、自社が求める管理と合うかを確認します。数量と金額のどちらが何を起点に変わるかが、実演で見たい点です。
導入後の効果を見たいなら、一日報の入力だけでなく、確認、照会、訂正、集計、別システムへの転記まで対象を決めます。架空資料を使った試行でも、誰の作業をどこからどこまで計るかをそろえないと比較できません。本記事で削減時間を示さないのは、実際の処理を測っていないためです。
現場担当が紙から入力へ変わっても、事務が同じ日報をもう一度転記していれば、工程全体の負担がどこへ移ったかを見る必要があります。二重入力が残る箇所を一覧にし、その転記をやめられる条件と、照合のため残す作業を区分して相談しましょう。製品を使うこと自体と、仕事の手順を変えることを別々に検討します。
税区分と必要人数の見積がそろわない、必要な訂正をどう処理するかが決まらない、出力対象の明細が確認できない場合は、判断を保留する条件として記録します。購入後に解消する前提を置くより、何が分かれば次へ進めるかを先に決める方が、相談窓口との確認も具体的になります。
少数の感想や別製品のレビューを混ぜて、ミヤシステムA全体の評判を結論付けることは避けます。公式の導入事例を読む際も、会社の規模、業種、利用プラン、時点、運用方法を分け、自社で同じ効果が出ると想定しないことが大切です。本記事では未確認の口コミや成果の数字を掲載していません。
採用の判断材料は、必要な業務が対象プランで成立するか、現場と事務が入力・訂正を回せるか、税区分と追加費用を含む見積がそろうかです。まず工事一件の当初計画と一日分の日報を架空で用意し、原価の根拠までたどれるかを相談してみましょう。月額の比較だけでは見えない、運用の適合を確かめられます。